Literasi
Owner Menunjuk Perwakilan untuk Mengurus Pajak, Apa Syaratnya?
Owner Menunjuk Perwakilan untuk Mengurus Pajak, Apa Syaratnya?
Fitri Yuningsih • 15 Aug 2026
Dalam praktiknya, pemilik usaha atau owner tidak selalu dapat mengurus sendiri seluruh hak dan kewajiban perpajakannya. Oleh karena itu, owner dapat menunjuk pihak lain untuk membantu menjalankan urusan perpajakan.
Namun, perlu diperhatikan bahwa orang yang mengurus administrasi perpajakan tidak selalu berkedudukan sebagai kuasa Wajib Pajak. Statusnya perlu dilihat terlebih dahulu, apakah sebagai karyawan, wakil Wajib Pajak, atau kuasa Wajib Pajak.
1. Karyawan Tidak Otomatis Memerlukan SKT
Apabila seseorang merupakan karyawan perusahaan dan diberikan akses atau role di Coretax untuk menjalankan administrasi perpajakan, seperti membuat faktur pajak atau bukti potong, maka orang tersebut tidak otomatis wajib memiliki SKT.
Karyawan tersebut menjalankan tugasnya sebagai bagian dari perusahaan, bukan sebagai pihak ketiga yang bertindak sebagai kuasa Wajib Pajak.
Dengan demikian:
Karyawan perusahaan + menjalankan administrasi pajak sesuai role → tidak otomatis memerlukan SKT.
2. Wakil Wajib Pajak Juga Berbeda dengan Kuasa
Untuk Wajib Pajak Badan, pelaksanaan hak dan pemenuhan kewajiban perpajakan pada prinsipnya dilakukan melalui wakil Wajib Pajak sebagaimana diatur dalam ketentuan perpajakan.
Wakil Wajib Pajak berbeda dengan kuasa karena wakil bertindak dalam kapasitasnya sebagai pihak yang mewakili Wajib Pajak, bukan sebagai pihak ketiga yang menerima kuasa.
Oleh karena itu, ketentuan SKT untuk kuasa tidak dapat langsung diterapkan kepada setiap orang yang menjalankan urusan perpajakan perusahaan.
3. Bagaimana Jika Owner Menunjuk Pihak dari Luar Perusahaan?
Nah, bagian ini yang perlu diperhatikan.
Jika owner menunjuk pihak luar untuk menjalankan hak dan kewajiban perpajakan atas nama Wajib Pajak, maka orang tersebut dapat berkedudukan sebagai kuasa Wajib Pajak.
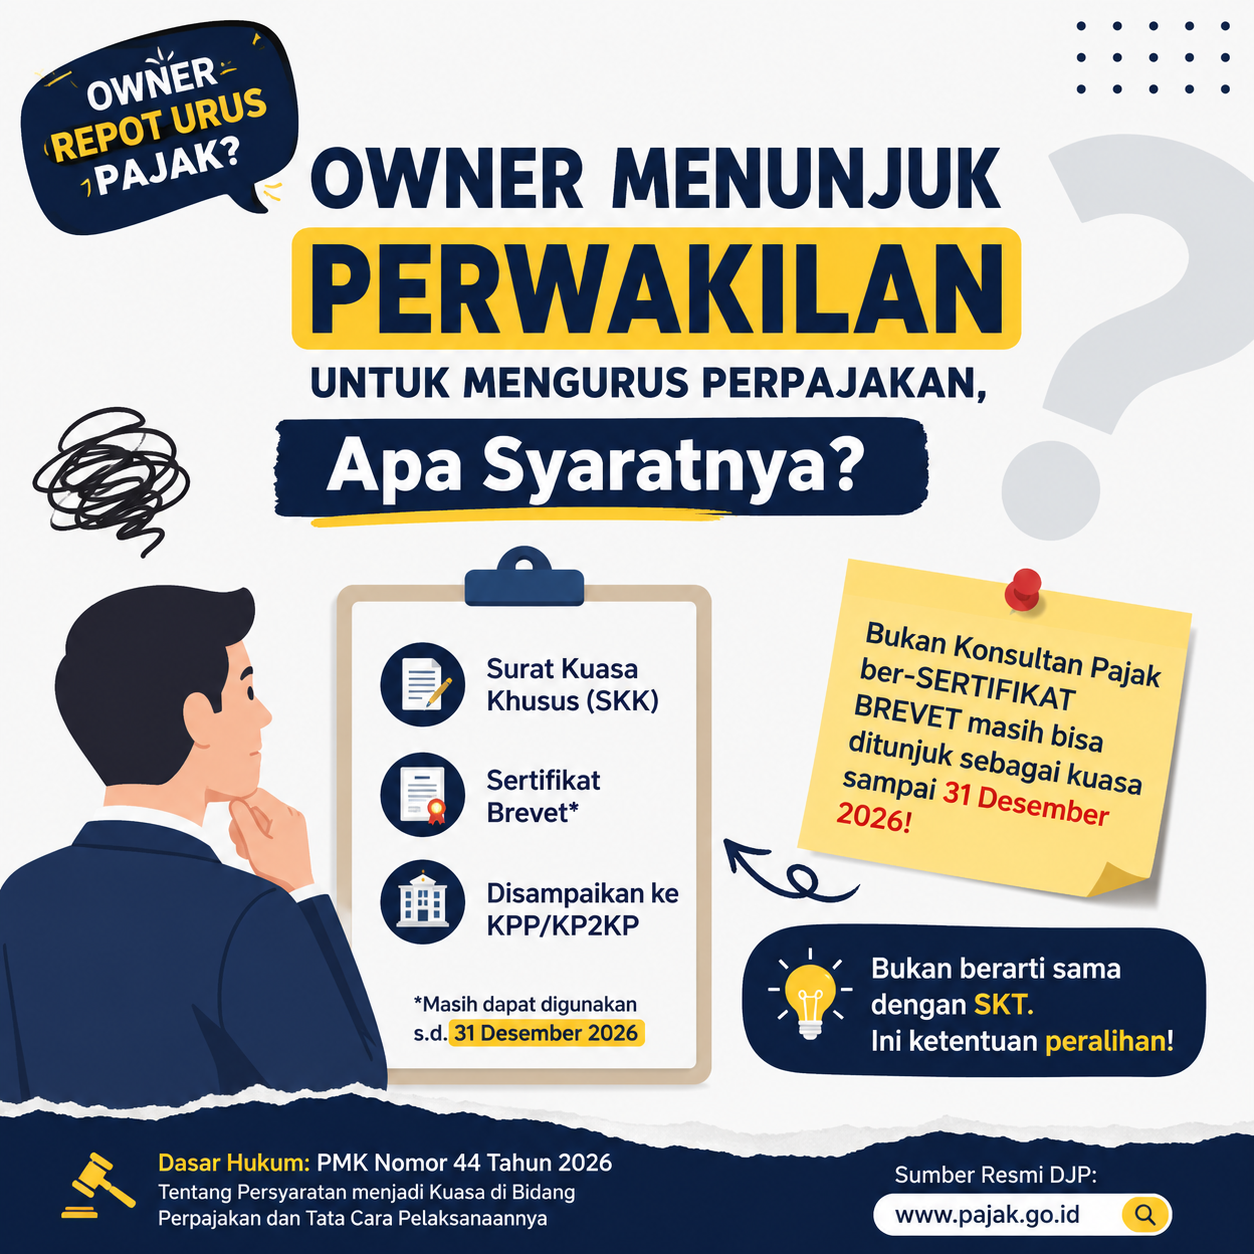
Berdasarkan PMK Nomor 44 Tahun 2026, pihak yang dapat ditunjuk sebagai kuasa meliputi:
Konsultan Pajak;
Pihak Lain; atau
Keluarga.
Untuk kategori Pihak Lain, terdapat persyaratan kompetensi perpajakan yang harus dipenuhi dan dibuktikan sesuai ketentuan yang berlaku.
4. Bagaimana dengan Pemilik Usaha yang Menunjuk Orang yang Memiliki Brevet?
Ada ketentuan transisi yang penting untuk diperhatikan pada tahun 2026.
Pasal 16 PMK Nomor 44 Tahun 2026 memberikan ketentuan bahwa pihak selain Konsultan Pajak yang memiliki sertifikat brevet masih dapat ditunjuk sebagai kuasa sampai dengan 31 Desember 2026, sepanjang memenuhi ketentuan yang dipersyaratkan.
Artinya, pada masa transisi tahun 2026, kepemilikan sertifikat brevet masih dapat menjadi dasar kompetensi dalam konteks penunjukan kuasa sesuai ketentuan tersebut.
Namun, perlu digarisbawahi:
Sertifikat brevet bukan merupakan SKT.
Brevet merupakan bukti telah mengikuti pendidikan atau pelatihan perpajakan, sedangkan SKT merupakan dokumen yang berkaitan dengan pemenuhan persyaratan sebagai kuasa Wajib Pajak kategori tertentu.
5. Apa yang Perlu Disiapkan Jika Menggunakan Kuasa?
Apabila owner atau Wajib Pajak menunjuk pihak lain sebagai kuasa, salah satu dokumen penting yang perlu diperhatikan adalah Surat Kuasa Khusus (SKK).
Dokumen dan tata cara penyampaian kuasa harus mengikuti ketentuan yang berlaku, termasuk persyaratan dokumen kompetensi apabila diperlukan.
Untuk ketentuan transisi tahun 2026 bagi pihak yang menggunakan sertifikat brevet, PMK 44/2026 mengatur persyaratan dan tata cara yang perlu dipenuhi.
Kesimpulan
Sebelum owner menunjuk seseorang untuk mengurus perpajakan, jangan hanya melihat apakah orang tersebut memiliki brevet atau SKT.
Yang lebih penting adalah menentukan terlebih dahulu kapasitas orang tersebut:
Karyawan → menjalankan tugas perusahaan sesuai role yang diberikan.
Wakil Wajib Pajak → bertindak sebagai wakil Wajib Pajak sesuai ketentuan.
Kuasa Wajib Pajak → pihak yang ditunjuk untuk menjalankan hak dan kewajiban perpajakan atas nama Wajib Pajak dan harus memenuhi persyaratan sebagai kuasa.
Jadi, tidak semua orang yang mengurus administrasi pajak perusahaan wajib memiliki SKT.
Namun, apabila seseorang dari luar perusahaan ditunjuk secara formal sebagai kuasa Wajib Pajak, persyaratan sebagai kuasa harus diperhatikan.
Bagi pihak yang memiliki sertifikat brevet, tahun 2026 masih terdapat ketentuan transisi sampai dengan 31 Desember 2026. Setelah masa transisi tersebut berakhir, ketentuan yang berlaku perlu diperhatikan kembali sesuai regulasi terbaru.
Dasar Hukum
PMK Nomor 44 Tahun 2026
Tentang Persyaratan untuk Menjadi Kuasa di Bidang Perpajakan dan Tata Cara Pelaksanaan Hak dan Pemenuhan Kewajiban Kuasa di Bidang Perpajakan.
PMK Nomor 81 Tahun 2024
Tentang Ketentuan Perpajakan dalam Rangka Pelaksanaan Sistem Inti Administrasi Perpajakan.
PER-11/PJ/2025
Ketentuan terkait pelaksanaan administrasi perpajakan melalui sistem Coretax.
Sumber Resmi
PMK Nomor 44 Tahun 2026 – Direktorat Jenderal Pajak
Catatan: Ketentuan perpajakan dapat berubah. Pastikan selalu menggunakan peraturan terbaru yang berlaku saat pelaksanaan.
Berita Terkait
01 Sep 2026

16 Jun 2026


Konsultasikan masalah perpajakan dan keuangan Anda bersama Fincare Tax
KonsultasiKonsultasikan masalah pajak dan keuangan Anda bersama Fincare Tax
Konsultasi